Vous avez trouvé la voiture. Les prix sont très chers. Tu devrais partir. Ensuite, j’ai reçu un message de retour. S’il vous plaît, achetez-le.
C’était comme une victoire. Économisez de l’argent. Le concessionnaire a finalisé la transaction. tout le monde est content.
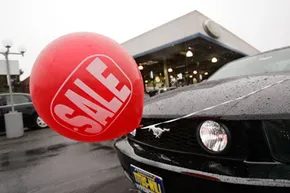
Les détaillants utilisent des coupons. Les constructeurs automobiles utilisent des remises et des incitations. Ces stratégies peuvent transférer de l’argent. ils ne sont pas généreux. Ce sont des stratégies de vente conçues pour augmenter les ventes.
Il en existe trois types principaux : les escomptes, les prêts à taux réduit et les contrats de location spéciaux. Les détaillants ont également leurs propres incitations. Connaître les incitations proposées par le concessionnaire peut rendre les négociations plus difficiles. Connaître ces stratégies peut vous aider à trouver les meilleures offres.
Les marques les plus vendues offrent les meilleures réductions. Calcul facile. Si c’est un bon mois pour les constructeurs, il ne faut pas exagérer. Ciblez un concurrent dont les ventes sont en baisse. Ils ont vraiment besoin de quantité.
Toyota hiver 2010 en est un parfait exemple. Les ventes de modèles sont médiocres. Pour reconquérir ses clients, Toyota propose plusieurs incitations. Les prix ont chuté.
Gardez un œil sur le marché. Observez les incitations. Obtenez un rabais énorme sur votre prochaine voiture.
Remise sur les voitures neuves
Vous avez probablement vu la bannière. Publicité télévisée. Un email percutant. « Gagnez 3 000 $ de remise en argent sur votre nouvelle Camry ! » ou « Économisez 5 000 $ sur une Tesla Model Y. » Il s’agit de l’incitation la plus courante sur le marché de détail. Mais la plupart des acheteurs ignorent cette vérité cachée avant de s’asseoir au bureau des finances.
Les remises sur les voitures neuves ne sont pas des dépenses. Remise sur le prix d’achat.
Lorsqu’un fabricant offre une remise, il ne vous fait pas de chèque. Ne recevez jamais d’argent liquide en main dans le parking. Légalement, cela ne fonctionne pas. Les crédits peuvent réduire le montant dû sur votre facture.
Considérez-le comme un coupon. Coupons très précis et soutenus par le fabricant.
Les concessionnaires automobiles veulent que vous oubliiez
Regardons les chiffres. supposons une voiture. Le prix catalogue ou prix négocié est de 20 000 $. Un rabais en argent de 3 000 $ est disponible.
Si mon calcul est correct, vous paierez 17 000 $. Simple.
Mais alors les négociations commencent. Le remboursement est un montant fixe. Votre pointage de crédit n’a pas d’importance. Cela n’a rien à voir avec la négociation. Il s’agit d’une remise forfaitaire.
La plupart des gens considèrent les remises comme le prix final. Ils voient « 3 000 $ de réduction » et pensent qu’ils ont gagné. ils ne savent pas. Ils viennent d’ouvrir un piège à rabais.
Un geste intelligent ? Lorsque vous commencez à négocier, ignorez les remises.
Négociez avant d’offrir des incitations
Si vous entrez chez un concessionnaire et dites : « Je sais qu’il y a un rabais de 3 000 $, alors j’aimerais payer 17 000 $ », vous avez déjà perdu. Nous avons lié les prix à des structures d’incitation. Vous leur avez indiqué le montant maximum que vous êtes prêt à payer.
Négociez plutôt le prix de la voiture comme si la remise n’existait pas.
Considérez la même voiture. Autocollant de 20 000 $. Imaginez. Profitez de la concurrence. Il s’avère que les détaillants souhaitent se débarrasser de leurs stocks. Ils ont accepté de payer 18 000 $.
Ensuite, après cela, appliquez le rabais de 3 000 $. Payez 15 000 $.
Économisez 5 000 $. Pas 3 000 $.
Les remises sont des multiplicateurs de pouvoir de négociation et non des substituts. Réduire le prix de 22 000 $ à 20 000 $ avant que le rabais ne soit appliqué utilise effectivement les fonds du fabricant pour prolonger encore plus le rabais.
Comment traiter avec les vendeurs
Les concessionnaires sont formés pour offrir des incitations. Ils veulent que vous soyez enthousiasmé par « l’argent gratuit ». Cela interfère avec la vraie valeur de la voiture. La conversation se tourne vers « Combien vaut cette voiture ? » “Regardez combien d’argent j’ai économisé !”
S’ils vous offrent une réduction, ne l’ignorez pas. Admettez-le. Puis pivotez.
« Merci de m’avoir parlé de la remise de 3 000 $ », dites-vous. “Mais je veux obtenir la meilleure offre.”
Vous savez acheter une nouvelle voiture. Vous pouvez économiser des centaines ou des milliers de dollars si le fabricant propose des réductions et si vous le trouvez dans un parking et rentrez chez vous en voiture. C’est très beau. Uniforme.
Les remises sur les voitures d’occasion sont une tout autre affaire.
Non fabriqué par le fabricant. Ils viennent du concessionnaire. Et comme l’argent vient de la poche du détaillant, ce n’est pas si courant. S’il est trouvé, l’effet est le même : un prix inférieur. Mais « pourquoi » existent-ils et quelle est la logique qui les sous-tend ? C’est là que les choses se compliquent.
Pourquoi les remises sur les voitures d’occasion sont rares
Pensez à la toute nouvelle Honda Civic. Il peut y en avoir six dans un lot de concessionnaire. Leur prix d’achat est le même. Les données techniques sont les mêmes. Le fabricant dit au détaillant : « Si vous vendez ce produit pour 25 000 $, nous vous accorderons une réduction de 2 000 $. » Les détaillants connaissent les mathématiques. Ils connaissent leurs intérêts. C’est uniforme. Prévisible.
Jetons maintenant un coup d’œil à 6 voitures Honda Civic d’occasion.
Ce ne sont pas les mêmes voitures. Une personne a 15 000 milles. L’autre a 60 000 milles. L’un est dans le garage. Un autre a passé trois hivers au pays du sel. Ceux-ci proviennent de différentes années modèles. L’historique des réparations varie également. Chaque unité a une valeur marchande différente.
Étant donné que la juste valeur marchande de chaque unité est différente, les détaillants ne peuvent pas appliquer une remise unique à tous les niveaux. S’ils offraient une réduction forfaitaire de 500 $ sur les six véhicules, vous perdriez probablement de l’argent sur l’unité à kilométrage élevé ou conserveriez l’argent sur l’unité d’origine. Cela implique des calculs complexes.
C’est pourquoi les réductions sur les voitures neuves s’appliquent à l’ensemble de la gamme, tandis que les réductions sur les voitures d’occasion concernent un code VIN spécifique. Vous ne verrez pas de panneaux « 500 $ de réduction sur toutes les Civics d’occasion ». Certaines voitures portent des autocollants jaunes indiquant « 300 $ de réduction ».
Les mathématiques comptent toujours
C’est ce que recherchent la plupart des acheteurs. Les remises sur les voitures d’occasion sont généralement inférieures aux remises sur les voitures neuves. Un rabais de 2 000 $ sur une voiture neuve de 30 000 $ semble meilleur qu’un rabais de 300 $ sur une voiture d’occasion de 15 000 $. Mais regardez vos coûts totaux.
En achetant d’occasion, vous évitez la partie la plus raide de la courbe de dépréciation. La réduction de 300 $ représente une pure économie sur un prix de base considérablement réduit. Acheter une voiture d’occasion à petit prix auprès d’un concessionnaire est souvent plus judicieux sur le plan financier que de rechercher d’énormes incitations auprès des constructeurs de voitures neuves. Votre acompte est inférieur et la valeur de votre couverture d’assurance est inférieure, mais vous bénéficiez toujours d’une réduction.
Remises sur les achats de voitures hybrides
Lorsque nous nous concentrons sur l’efficacité, le scénario change à nouveau. Payez-vous un supplément pour les certificats verts ou recevez-vous une récompense pour vos choix verts ?
Crédit d’impôt fédéral : aucun remboursement
Tout d’abord, clarifions certaines confusions courantes. Lorsque les gens parlent de « remboursements d’impôt hybrides », ils pensent généralement aux crédits d’impôt fédéraux.
Les règles fédérales en matière de crédit d’impôt pour les véhicules électriques seront considérablement renforcées pour 2024 et 2025. La plupart des hybrides standards (comme Toyota)
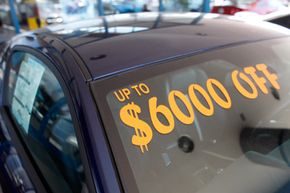
Part de l’État
Nous avons passé beaucoup de temps à rechercher les remises des fabricants et les retenues des concessionnaires. Mais il existe un troisième acteur dans le jeu des prix. Ce n’est pas un constructeur automobile. Ce n’est pas un revendeur. C’est le gouvernement.
Même si le signataire du chèque change, la méthode de calcul reste la même. Les États veulent réduire les émissions. Vous souhaitez économiser de l’argent. En théorie, tout le monde y gagne.
Un financement public est actuellement disponible pour les acheteurs sélectionnés. Nous parlons de véhicules hybrides et à carburant alternatif. La logique est très simple. Le gouvernement en a assez de nos habitudes énergivores et encourage l’adoption de cette technologie. À mesure que les voitures deviennent plus efficaces, nous devenons moins dépendants du pétrole. L’air est plus pur maintenant. Moins de pollution. L’impact environnemental est réduit. Bénéficiez de réductions. Ils ont atteint leurs objectifs politiques. C’est l’affaire.
Mais voici le problème. La plupart des réductions sont immédiates. Vous pouvez constater que le prix diminue au point de vente. Des incitations étatiques ? Il n’y en a pas beaucoup.
Ceux-ci ne s’appliquent pas aux prix catalogue des revendeurs. D’abord, j’achète une voiture. Ensuite, il faut composer avec la bureaucratie. Cela se fait généralement par l’intermédiaire d’un agent étatique ou local après l’achat. La plupart des concessionnaires vous guideront tout au long du processus administratif. Ce n’est pas difficile. Cependant, les résultats ne sont pas immédiatement visibles. Vous attendez votre argent sous forme de remboursements ou de remises.
Limites des États et crédits fédéraux
Les règles varient selon l’endroit où vous habitez. Les réductions varient considérablement d’un État à l’autre. Dans certains États, vous pouvez recevoir un chèque. Vous pouvez recevoir un chèque dans un autre État. Certaines personnes peuvent ignorer le programme.
Vient ensuite le gouvernement fédéral. Ils ne vous donnent pas d’argent directement. Ils offrent des allégements fiscaux.
C’est important. Les crédits d’impôt ne réduisent pas le prix de détail recommandé par le fabricant. Votre paiement d’impôt annuel sera réduit. Ce crédit réduit le montant que vous payez si vous devez de l’argent à l’Internal Revenue Service (IRS). Il s’agit de votre épargne annuelle nette. Sur le papier, cela améliore considérablement le coût total de possession.
Prenons l’exemple de la Nissan Leaf. Lorsqu’il est arrivé à l’automne 2010, le crédit d’impôt fédéral atteignait 10 000 $. C’est un chiffre étonnant pour une petite voiture électrique. Pour la plupart des acheteurs, une réduction d’impôt de 7 500 $ ferait toute la différence en termes d’abordabilité. Transformez des produits spécialisés coûteux en produits abordables.
Ne manquez pas non plus les hybrides. Le crédit fédéral maximum est de 3 400 $. Les montants exacts varient selon le fabricant et le modèle. La taille de la batterie est importante ici. La capacité de la batterie est importante. Toutefois, le plafond est fixé.
Avantages d’une voiture neuve
Les choses changent. Les programmes se développent ou se contractent en fonction de la volonté politique et des cycles budgétaires. Mais les principales incitations demeurent. Si les produits achetés sont propres, le système vous récompensera. Il vous suffit de savoir où chercher et d’être prêt à remplir les formalités administratives. La réduction est réelle. La question est : êtes-vous prêt à attendre ?
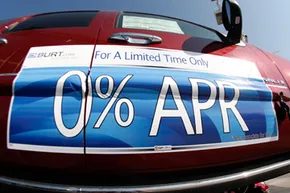
Bien que les rabais aient retenu l’attention des médias, ils ne constituent pas le seul levier utilisé par les acheteurs pour déplacer leurs véhicules. Les constructeurs et les concessionnaires cachent ces économies de coûts à la vue de tous avec un certain nombre d’incitations pour les voitures neuves. Le prix de la vignette doit être dépassé.
Les prêts à faible taux d’intérêt sont un ardent défenseur de ces avantages cachés. Ce n’est pas seulement du marketing. Si vous voyez un devis TAEG inférieur, cela signifie que le fabricant s’est associé à une banque ou à un prêteur pour l’aider à couvrir les coûts du prêt. Il s’agit souvent d’une subvention directe qui donne l’impression que vos mensualités sont inférieures à ce qu’elles sont réellement.
Comment les prêts sans intérêt permettent réellement d’économiser de l’argent
La plupart des acheteurs disposent d’un effet de levier. Vous ne pouvez pas mettre 40 000 $ sur votre compte d’épargne pour chaque nouvelle voiture. J’ai besoin d’un prêt. Et les prêts paient des intérêts. Ces taux d’intérêt sont purement généraux. Il s’agit de l’argent que vous remboursez en plus du capital sans obtenir de retour sur la valeur du véhicule.
Pensons aux mathématiques. Si vous empruntez 20 000 $ à un taux d’intérêt de 5 %, vous ne remboursez pas seulement 20 000 $. Les intérêts courent pendant la durée du prêt. Selon la condition, vous pourriez finir par payer près de 24 000 $. C’est comme dépenser 4 000 $.
Le financement sans intérêt allège ce fardeau.
Si vous recevez une offre de 0 % sur les mêmes 20 000 $, il vous suffit de rembourser les 20 000 $. Pas de centimes supplémentaires. Il n’y a pas de frais cachés. C’est juste le prix de la voiture.
Pourquoi ne possédez-vous pas les deux ?
C’est le problème. Les fabricants autorisent rarement la double déduction. Vous êtes souvent obligé de choisir entre un escompte ou un taux d’intérêt inférieur. Il s’agit d’un scénario soit/soit.
Cela nécessite quelques calculs. Vous devez décider quelle option générera en fin de compte les économies les plus importantes.
De nombreux acheteurs demandent aveuglément une remise en espèces parce qu’ils pensent que cela leur rapportera de l’argent instantanément. Mais même si vous avez une bonne cote d’épargne et une bonne offre de prêt, c’est une erreur. Un prêt à 0 % d’une durée de 60 mois peut facilement dépasser une économie de 1 500 $.
Exécutez les numéros avant de signer. Calculez le montant total du prêt en utilisant le taux d’intérêt bonifié. Comparez cela au coût total du tarif standard du marché moins la remise. Le gagnant pourrait vous surprendre. J’ai très peu d’argent.
Incitations autres que les espèces ou les prêts
La finance n’est pas le seul jeu en ville. Les concessionnaires favorisent fortement le crédit-bail car ils peuvent récupérer les coûts plus rapidement. Recherchez des offres spéciales. Celles-ci se présentent souvent sous la forme de mensualités inférieures ou de taux de financement inférieurs. Dans certains cas, vous pourrez peut-être payer moins à la signature, réduisant ainsi votre risque initial.
Ensuite, il y a les incitations à « valeur ajoutée ». Ces facteurs sont difficiles à quantifier, mais ils peuvent s’additionner.
- Plan d’entretien gratuit.
- un ensemble d’accessoires gratuits comprenant un système de divertissement DVD.
- Garantie prolongée.
Ces avantages réduisent le coût de possession. Grâce à notre plan d’entretien gratuit, vous n’avez pas à payer pour les vidanges d’huile ou les services de base. L’argent reste dans votre poche longtemps après la voiture.
Inégalités dans l’éducation
La motivation est un outil puissant, mais inutile si vous ne savez pas comment l’utiliser. Vous devez être un consommateur averti. Aller chez le concessionnaire sans faire vos devoirs est un raccourci pour payer trop cher.
Renseignez-vous sur les rabais disponibles avant de vous rendre en concession. Vérifiez les prix facturés. Découvrez la juste valeur marchande du modèle que vous désirez.
La règle d’or de la négociation est la suivante : négociez d’abord le prix.
Ne permettez jamais au concessionnaire d’offrir des réductions ou des incitations sur le prix négocié. Ils commencent par le PDSF ou la valeur d’échange, puis tentent de truquer le calcul en ajoutant des remises. Nous négocions le prix du véhicule pour le rendre le plus bas possible. Une fois ce chiffre confirmé, les incitations des fabricants seront mises en œuvre « plus tard ».
Après avoir fait vos calculs, souriez et sortez du parking.