Hai trovato la macchina. I prezzi sono molto alti. Dovresti andartene. Poi ho ricevuto un messaggio di risposta. Per favore compralo.
Sembrava una vittoria. Risparmia denaro. Il concessionario ha completato la transazione. tutti sono felici.
I rivenditori utilizzano i coupon. Le case automobilistiche utilizzano sconti e incentivi. Queste strategie possono trasferire denaro. non sono generosi. Si tratta di strategie di vendita progettate per aumentare le vendite.
Si distinguono tre tipologie principali: sconti cassa, prestiti a tasso agevolato e contratti di leasing particolari. Anche i rivenditori hanno i propri incentivi. Sapere quali incentivi offre il concessionario può rendere le trattative più difficili. Conoscere queste strategie può aiutarti a trovare le migliori offerte.
I marchi con la vendita più lenta offrono gli sconti migliori. Calcolo facile. Se è un buon mese per i produttori, non c’è bisogno di esagerare. Prendi di mira un concorrente le cui vendite sono in calo. Hanno davvero bisogno di una quantità.
La Toyota dell’inverno 2010 è un esempio perfetto. Le vendite dei modelli sono scarse. Per riconquistare i clienti, Toyota offre diversi incentivi. I prezzi sono scesi.
Tieni d’occhio il mercato. Rispettare gli incentivi. Ottieni uno sconto enorme sulla tua prossima auto.
Sconto per auto nuove
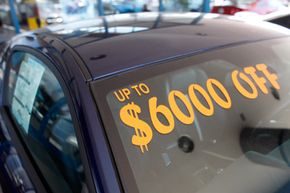
Probabilmente hai visto lo striscione. Spot televisivo. Una email sorprendente. “Guadagna $ 3.000 in contanti sulla tua nuova Camry!” o “Risparmia $ 5.000 su una Tesla Model Y.” Questo è l’incentivo più comune nel mercato al dettaglio. Ma la maggior parte degli acquirenti ignora questa verità nascosta prima di sedersi nell’ufficio finanziario.
Gli sconti sulle auto nuove non sono spese. Sconto sul prezzo di acquisto.
Quando un produttore offre uno sconto, non ti stacca un assegno. Non ricevere mai contanti in mano nel parcheggio. Legalmente, questo non funziona. I crediti possono ridurre l’importo dovuto sulla fattura.
Consideralo come un buono. Coupon altamente accurati e supportati dal produttore.
I concessionari di automobili vogliono che tu dimentichi
Diamo un’occhiata ai numeri. supponiamo che si tratti di un’auto. Il prezzo di listino o il prezzo negoziato è di $ 20.000. È disponibile un rimborso in contanti di $ 3.000.
Se il mio calcolo è corretto, pagherai $ 17.000. Semplice.
Ma poi iniziano le trattative. Il rimborso è un importo fisso. Il tuo punteggio di credito non ha importanza. Non ha nulla a che fare con la negoziazione. Si tratta di uno sconto forfettario.
La maggior parte delle persone pensa agli sconti come al prezzo finale. Vedono “$ 3.000 di sconto” e pensano di aver vinto. non lo sanno. Hanno appena aperto una trappola per gli sconti.
Mossa intelligente? Quando inizi a negoziare, ignora gli sconti.
Negoziare prima di concedere incentivi
Se entri in un rivenditore e dici: “So che c’è uno sconto di $ 3.000, quindi vorrei pagare $ 17.000”, hai già perso. Abbiamo legato i prezzi a strutture di incentivi. Hai detto loro l’importo massimo che sei disposto a pagare.
Negozia invece il prezzo dell’auto come se lo sconto non esistesse.
Considera la stessa macchina. Adesivo da $ 20.000. Immagina. Approfitta della concorrenza. Si scopre che i rivenditori vogliono sbarazzarsi del loro inventario. Hanno accettato di pagare $ 18.000.
Quindi dopo applica lo sconto di $ 3.000. Paga $ 15.000.
Risparmia $ 5.000. Non $ 3000.
Gli sconti sono moltiplicatori del potere contrattuale, non sostituti. Ridurre il prezzo da $ 22.000 a $ 20.000 prima che venga applicato lo sconto utilizza effettivamente i fondi del produttore per estendere ulteriormente lo sconto.
Come comportarsi con i venditori
I concessionari sono addestrati a offrire incentivi. Vogliono che tu sia entusiasta del “denaro gratis”. Interferisce con il vero valore dell’auto. La conversazione si sposta su “Quanto vale questa macchina?” “Guarda quanti soldi ho risparmiato!”
Se ti offrono uno sconto, non ignorarlo. Ammettilo. Quindi ruotare.
“Grazie per avermi parlato dello sconto di $ 3.000”, dici. “Ma voglio ottenere l’accordo migliore.”
Sai di comprare una macchina nuova. Puoi risparmiare centinaia o migliaia di dollari se il produttore offre sconti e lo trovi in un parcheggio e torni a casa. È molto bello Uniforme.
Gli sconti per le auto usate sono una questione completamente diversa.
Non prodotto dal produttore. Provengono dal concessionario. E poiché il denaro esce dalle tasche del rivenditore, non è così comune. Se trovato, l’effetto è lo stesso: prezzo più basso. Ma “perché” esistono e qual è la logica dietro di essi? È qui che le cose si complicano.
Perché gli sconti sulle auto usate sono rari
Consideriamo la nuovissima Honda Civic. Ce ne possono essere sei nel lotto di un concessionario. Il loro prezzo di acquisto è lo stesso. I dati tecnici sono gli stessi. Il produttore dice al rivenditore: “Se vendi questo prodotto per $ 25.000, ti faremo uno sconto di $ 2.000”. I rivenditori conoscono la matematica. Conoscono i loro interessi. Questo è uniforme. Prevedibile.
Ora diamo un’occhiata a 6 auto Honda Civic usate.
Queste non sono le stesse auto. Una persona ha 15.000 miglia. L’altro ha 60.000 miglia. Uno è nel garage. Un altro trascorse tre inverni nella terra del sale. Questi provengono da anni di modello diversi. Anche la cronologia delle riparazioni varia. Ogni unità ha un valore di mercato diverso.
Poiché il valore equo di mercato di ciascuna unità è diverso, i rivenditori non possono applicare uno sconto una tantum su tutta la linea. Se offrissero uno sconto fisso di $ 500 su tutti e sei i veicoli, probabilmente perderesti soldi sull’unità ad alto chilometraggio o manterrai i soldi sull’unità originale. Implica calcoli complessi.
Ecco perché gli sconti sulle auto nuove si applicano all’intera gamma, mentre gli sconti sulle auto usate si riferiscono a un codice VIN specifico. Non vedrai i cartelli “$ 500 di sconto su tutte le Civic usate”. Alcune auto hanno adesivi gialli che dicono “$ 300 di sconto”.
La matematica conta ancora
Questo è ciò che la maggior parte degli acquirenti cerca. Gli sconti sulle auto usate sono generalmente inferiori agli sconti sulle auto nuove. Uno sconto di $ 2.000 su un’auto nuova da $ 30.000 sembra migliore di uno sconto di $ 300 su un’auto usata da $ 15.000. Ma guarda i costi totali.
Acquistare usato significa che hai evitato la parte più ripida della curva di ammortamento. Lo sconto di $ 300 è un puro risparmio su un prezzo base notevolmente ridotto. Acquistare un’auto usata con un piccolo sconto da un concessionario spesso ha più senso dal punto di vista finanziario che inseguire enormi incentivi da parte dei produttori di automobili nuove. Il tuo anticipo è inferiore e il valore della tua copertura assicurativa è inferiore, ma ottieni comunque uno sconto.
Sconti sull’acquisto di auto ibride
Quando ci concentriamo sull’efficienza, la trama cambia nuovamente. Si paga un extra per i certificati verdi o si riceve un premio per le scelte green?
Credito d’imposta federale: nessun rimborso
Innanzitutto, chiariamo alcune confusioni comuni. Quando si parla di “rimborsi fiscali ibridi”, di solito si pensa ai crediti d’imposta federali.
Le norme federali sul credito d’imposta sui veicoli elettrici saranno rafforzate in modo significativo per il 2024 e il 2025. La maggior parte degli ibridi standard (come Toyota)
Quota statale
Abbiamo dedicato molto tempo alla ricerca di sconti dei produttori e ritenute dei rivenditori. Ma c’è un terzo giocatore nel gioco dei prezzi. Questa non è una casa automobilistica. Questo non è un rivenditore. Questo è il governo.
Anche se cambia il firmatario dell’assegno, il metodo di calcolo rimane lo stesso. Gli Stati vogliono ridurre le emissioni. Vuoi risparmiare denaro. In teoria vincono tutti.
Il finanziamento pubblico è attualmente disponibile per acquirenti selezionati. Stiamo parlando di veicoli ibridi e ad alimentazione alternativa. La logica è molto semplice. Il governo è stufo delle nostre abitudini di consumo di gas e sta incoraggiando l’adozione di questa tecnologia. Man mano che le automobili diventano più efficienti, diventiamo meno dipendenti dal petrolio. L’aria è più pulita adesso. Meno inquinamento. L’impatto ambientale è ridotto. Ottieni sconti. Hanno raggiunto i loro obiettivi politici. Questo è l’accordo.
Ma ecco il problema. La maggior parte degli sconti sono immediati. Puoi vedere che il prezzo diminuisce nel punto vendita. Incentivi statali? Non ce ne sono molti.
Questi non si applicano ai prezzi di listino dei rivenditori. Per prima cosa compro un’auto. Poi bisogna fare i conti con la burocrazia. Questo di solito viene fatto tramite un agente statale o locale dopo l’acquisto. La maggior parte dei rivenditori ti guiderà attraverso il processo di documentazione. Non è difficile. I risultati però non sono immediatamente visibili. Ti aspetti che i tuoi soldi vengano restituiti sotto forma di rimborsi o sconti.
Limiti statali e crediti federali
Le regole variano a seconda di dove vivi. Gli sconti variano ampiamente da stato a stato. In alcuni stati potresti ricevere un assegno. Potresti ricevere un assegno in un altro stato. Alcune persone potrebbero ignorare il programma.
Il prossimo è il governo federale. Non ti danno direttamente i contanti. Offrono agevolazioni fiscali.
Questo è importante. I crediti d’imposta non riducono il prezzo al dettaglio consigliato dal produttore. Il pagamento delle tasse annuali sarà ridotto. Questo credito riduce l’importo da pagare se devi dei soldi all’Internal Revenue Service (IRS). Questo è il tuo risparmio netto annuo. Sulla carta, ciò migliora significativamente il costo totale di proprietà.
Prendiamo ad esempio la Nissan Leaf. Quando è arrivato nell’autunno del 2010, il credito d’imposta federale era fino a 10.000 dollari. Questa è una cifra sorprendente per una piccola auto elettrica. Per la maggior parte degli acquirenti, un taglio fiscale di 7.500 dollari farebbe la differenza in termini di convenienza. Trasforma i prodotti speciali costosi in prodotti convenienti.
Non perdetevi nemmeno gli ibridi. Il credito federale massimo è di $ 3.400. Gli importi esatti variano in base al produttore e al modello. La dimensione della batteria è importante qui. La capacità della batteria è importante. Tuttavia, il limite superiore è fisso.
Vantaggi di un’auto nuova
Le cose stanno cambiando. I programmi si espandono o si contraggono in base alla volontà politica e ai cicli di bilancio. Ma gli incentivi chiave rimangono. Se i prodotti acquistati sono puliti, il sistema ti ricompenserà. Devi solo sapere dove cercare ed essere disposto a sbrigare le pratiche burocratiche. Lo sconto è reale. La domanda è: sei disposto ad aspettare?
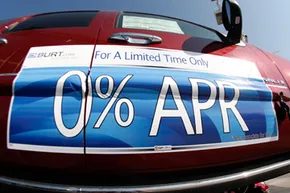
Sebbene gli sconti abbiano ricevuto l’attenzione dei media, non sono l’unica leva utilizzata dagli acquirenti per spostare i veicoli. Produttori e concessionari nascondono questi risparmi sui costi in bella vista con una serie di incentivi per le nuove auto. Il prezzo dell’adesivo deve essere superato.
I prestiti a basso interesse sono un forte sostenitore di questi vantaggi nascosti. Questo non è solo marketing. Se vedi un preventivo APR inferiore, significa che il produttore ha collaborato con una banca o un prestatore per aiutare con i costi del prestito. Si tratta spesso di un sussidio diretto che fa sembrare i tuoi pagamenti mensili inferiori a quanto non siano in realtà.
Come i prestiti senza interessi fanno davvero risparmiare denaro
La maggior parte degli acquirenti ha una leva finanziaria. Non puoi mettere $ 40.000 sul tuo conto di risparmio per ogni nuova auto. Ho bisogno di un prestito. E i prestiti pagano gli interessi. Questi tassi di interesse sono puramente generali. Si tratta di soldi che si restituiscono in aggiunta al capitale senza ottenere alcun ritorno sul valore del veicolo.
Pensiamo alla matematica. Se prendi in prestito $ 20.000 con un interesse del 5%, non stai semplicemente ripagando $ 20.000. Gli interessi maturano durante la durata del prestito. A seconda delle condizioni, potresti finire per pagare quasi $ 24.000. È come bruciare 4.000 dollari.
Il finanziamento senza interessi allevia questo onere.
Se ricevi un’offerta dello 0% sugli stessi $ 20.000, devi solo rimborsare i $ 20.000. Nessun centesimo extra. Non ci sono costi nascosti. È solo il prezzo dell’auto.
Perché non li possiedi entrambi?
Questo è il problema. I produttori raramente consentono la doppia immersione. Spesso siete costretti a scegliere tra uno sconto di cassa o un tasso di interesse più basso. Questo è uno scenario o/o.
Ciò richiede alcuni calcoli. È necessario decidere quale opzione alla fine produrrà il risparmio maggiore.
Molti acquirenti chiedono ciecamente uno sconto in contanti perché credono che darà loro denaro immediato. Ma anche se hai un buon rating di risparmio e una buona offerta di prestito, questo è un errore. Un prestito allo 0% con una durata di 60 mesi può facilmente superare i 1.500 dollari di risparmio.
Esegui i numeri prima di firmare. Calcolare l’importo totale del prestito utilizzando il tasso di interesse agevolato. Confrontalo con il costo totale della tariffa standard di mercato meno lo sconto. Il vincitore potrebbe sorprenderti. Ho pochissimi soldi.
Incentivi diversi da contanti o prestiti
La finanza non è l’unico gioco in città. I concessionari promuovono fortemente il leasing perché possono recuperare i costi più velocemente. Cerca offerte speciali. Questi spesso si presentano sotto forma di pagamenti mensili più bassi o di tassi di finanziamento più bassi. In alcuni casi, potresti essere in grado di pagare meno alla firma, riducendo il rischio iniziale.
Poi ci sono gli incentivi a “valore aggiunto”. Questi sono difficili da quantificare, ma possono sommarsi.
- Piano di manutenzione gratuito.
- Pacchetto accessori gratuito che include un sistema di intrattenimento DVD.
- Garanzia estesa.
Questi vantaggi riducono i costi di proprietà. Grazie al nostro piano di manutenzione gratuito, non devi pagare per il cambio dell’olio o per i servizi di base. I soldi restano in tasca molto tempo dopo l’auto.
Disuguaglianza nell’istruzione
La motivazione è uno strumento potente, ma è inutile se non sai come usarla. Devi essere un consumatore informato. Andare dal rivenditore senza fare i compiti è una scorciatoia per pagare più del dovuto.
Scopri gli sconti disponibili prima di recarti in concessionaria. Controlla i prezzi delle fatture. Scopri il giusto valore di mercato del modello che desideri.
La regola d’oro della negoziazione è: negoziare prima il prezzo.
Non consentire mai al rivenditore di offrire sconti o incentivi sul prezzo negoziato. Iniziano con il prezzo consigliato o il valore di permuta e poi cercano di confondere il calcolo aggiungendo sconti. Negoziamo il prezzo del veicolo per renderlo il più basso possibile. Una volta confermato tale numero, gli incentivi dei produttori verranno implementati “più tardi”.
Dopo aver fatto i conti, sorridi e esci dal parcheggio.